יזמים רבים שמגיעים אליי עם רעיון לחדר כושר או לסטודיו בוטיק שואלים קודם כול על הלוואה בערבות מדינה לחדר כושר, ובצדק. זה אחד ממסלולי המימון הנוחים ביותר לעסק קטן בישראל, ולפעמים גם היחיד שזמין לעסק שעוד לא פתח את דלתותיו. אבל בשטח רואים פער גדול בין הדימוי, "המדינה ערבה, אז זה קל", לבין המציאות. יש ועדה שבוחנת את הבקשה, צריך הון עצמי, הערבות האישית לא נעלמת, ובקשות נדחות בגלל טעויות שקל היה למנוע.
במדריך הזה אני מתמקד במסלול המימון עצמו: איך הוא עובד, מי זכאי, אילו מסמכים מגישים, איך נראה התהליך ואילו טעויות מפילות בקשות. את בניית התוכנית העסקית עצמה פירטנו במדריך לתוכנית עסקית לחדר כושר, ולכן כאן לא נחזור עליה.
נקודות מפתח
- המדינה ערבה לחלק מההלוואה כלפי הגוף המלווה, ולא כלפיכם. אתם נשארים חייבים בכל הסכום.
- גם עסק בהקמה זכאי. חדר כושר חדש, ללא היסטוריית מחזור, יכול להגיש בקשה.
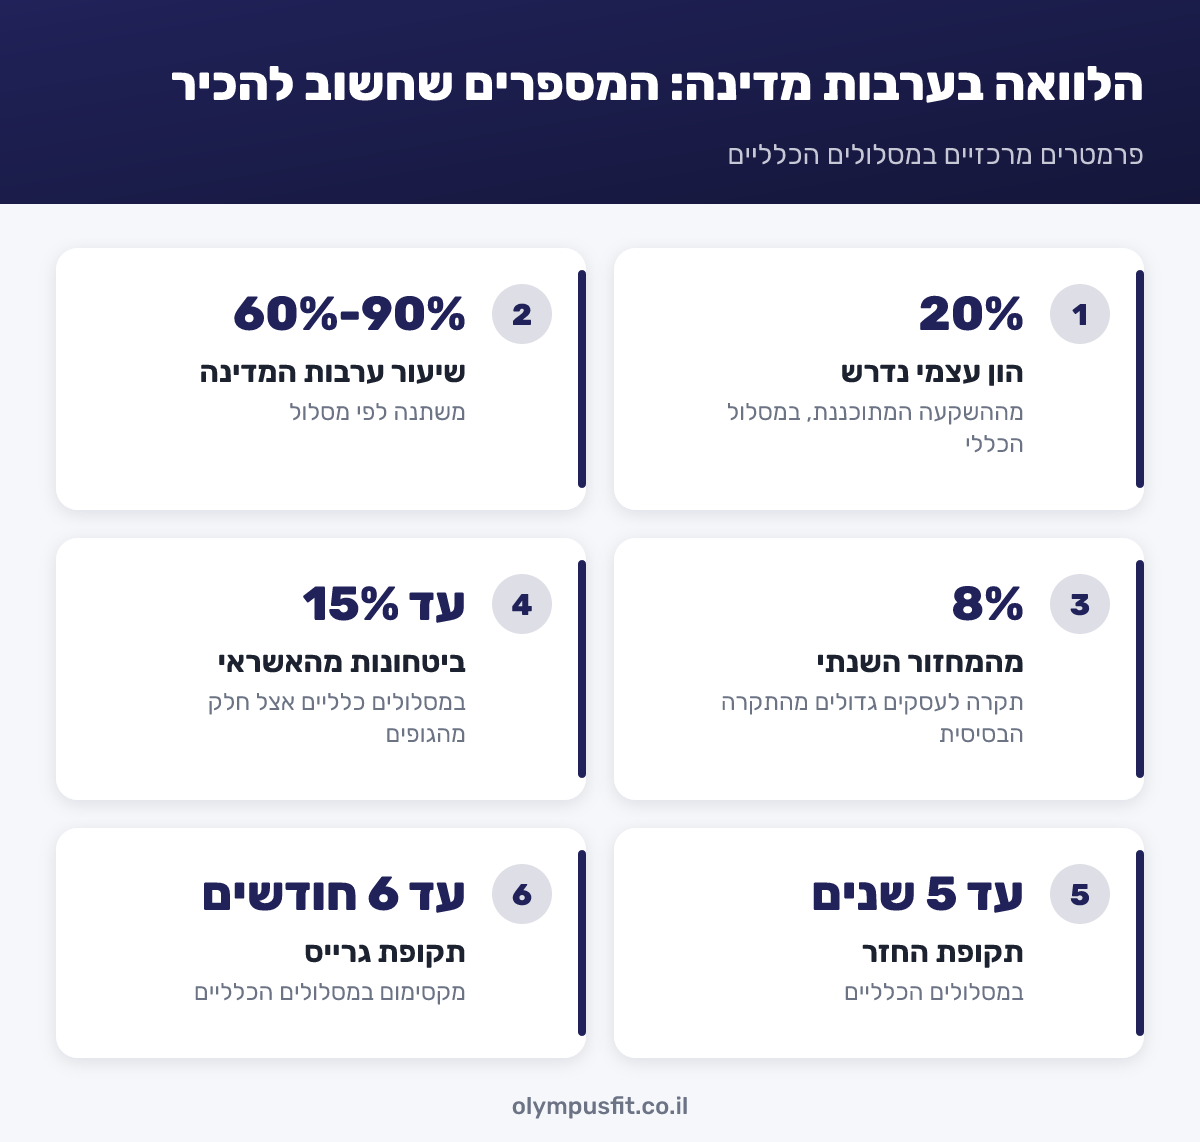
- במסלול הכללי נדרש הון עצמי של 20% מההשקעה המתוכננת.
- שיעור ערבות המדינה נע בין 90% ל-60% לפי המסלול. לכן מספרים שונים שתראו ברשת מתייחסים בדרך כלל למסלולים ולתקופות שונים.
- תקופת ההחזר במסלולים הכלליים מגיעה עד 5 שנים, עם גרייס של עד 6 חודשים.
- ההלוואה תכסה לרוב רק חלק מעלות ההקמה של חדר כושר מלא. צריך לתכנן מראש את שאר מקורות המימון.
- רוב הדחיות נובעות מתחזית הכנסות מנופחת, מחוב לרשויות המס, מחוזה שכירות קצר או מתיק מסמכים חסר.
הבהרה: המאמר מבוסס על ניסיון מקצועי בליווי פרויקטים, ואינו ייעוץ פיננסי, משפטי או ייעוץ אשראי. תנאי המסלולים משתנים מעת לעת ומגוף מלווה אחד לאחר. לפני קבלת החלטה אמתו את התנאים העדכניים מול הגוף המלווה ומול רואה החשבון שלכם.
מהי הלוואה בערבות מדינה ואיך היא עובדת
הלוואה בערבות מדינה היא הלוואה רגילה מגוף מלווה, שבה המדינה מתחייבת לכסות חלק מההפסד של המלווה אם העסק לא יחזיר. הערבות מפחיתה את הסיכון של המלווה, ולכן הוא מוכן לתת אשראי לעסקים שאחרת היה דוחה: עסקים צעירים, עסקים בהקמה ועסקים בלי נכסים לשעבוד. חדר כושר חדש עונה על כל השלושה.
מי הערב ומה המשמעות בפועל
המדינה ערבה כלפי הבנק או הגוף החוץ-בנקאי, לא כלפיכם. זה ההבדל החשוב ביותר במסלול כולו. אם העסק נקלע לקשיים, הערבות מגנה על המלווה מפני אובדן מלא. היא לא מוחקת את החוב שלכם. מבחינתכם זו הלוואה לכל דבר, עם לוח סילוקין, ריבית והתחייבות מלאה להחזר.
היתרון האמיתי עבורכם הוא הנגישות: תנאים נוחים יותר, דרישת ביטחונות מופחתת וסיכוי ממשי לאישור גם בלי שנות פעילות מאחוריכם.
הקרן הממשלתית לעסקים קטנים ובינוניים: מי מלווה בפועל
ההלוואות ניתנות במסגרת הקרן הממשלתית לעסקים קטנים ובינוניים. בעבר, במסלול הרגיל הוותיק, רק כמה בנקים גדולים העמידו את ההלוואות. מאז 2023 גם גופים חוץ-בנקאיים מורשים להלוות במסגרת הקרן. בפועל יש לכם כמה כתובות להגשה, ולכל אחת מדיניות אשראי, קצב טיפול ודרישות משלה. כל גוף מלווה מפעיל שיקול דעת משלו, גם כשהמסגרת הכללית זהה.
מה הערבות לא מבטלת: ערבות אישית
כמעט בכל מסלול תתבקשו לחתום על ערבות אישית, ובחברה בע"מ לרוב גם בעלי המניות. במסלול הרגיל הוותיק הלווה ערב אישית לכל סכום ההלוואה. גם כשגוף מלווה מצהיר על פטור מביטחונות, הפטור כמעט תמיד מסתיים בנקודה הזו: "פטור מביטחונות, למעט ערבות אישית". חשוב להבין את זה לפני החתימה, לא אחריה.
האם חדר כושר זכאי? תנאי סף ומסלולים
התשובה הקצרה היא כן. חדר כושר, סטודיו לפילאטיס, סטודיו לקרוספיט או לאימון פונקציונלי ומתחם פאדל הם עסקים לגיטימיים לגמרי במסגרת הקרן. השאלה היא לא אם הענף זכאי, אלא אם התיק שלכם עומד בתנאי הסף ומשכנע את הוועדה.
עסק בהקמה מול עסק קיים
הקרן פתוחה גם לעסקים בשלב ההקמה, וזה מה שהופך אותה לרלוונטית ליזמים בענף. ההבדל הוא באופן הבדיקה:
- עסק קיים נבחן בעיקר על סמך העבר: דוחות כספיים, מחזור, רווחיות, התנהלות בחשבון הבנק ועמידה בהתחייבויות.
- עסק בהקמה נבחן על סמך העתיד: איכות התוכנית העסקית, סבירות תחזית התזרים, ניסיון היזם, ההון העצמי שהוא מביא והתחייבויות שכבר נחתמו, כמו חוזה שכירות והצעות מחיר.
במילים אחרות, בעסק בהקמה התוכנית העסקית היא בעצם "הדוח הכספי". אם היא לא משכנעת, אין שום נתון אחר שיחפה עליה.
תנאי זכאות בסיסיים
- רישום בישראל כעוסק מורשה, שותפות, חברה או עמותה.
- מחזור שנתי בגבולות ההגדרה של עסק קטן או בינוני. כמעט כל חדר כושר וסטודיו פרטי נמצא בתוכה בנוחות.
- היעדר חוב לא מוסדר לרשויות המס. זה תנאי סף, לא המלצה.
- במסלול הכללי: הון עצמי של 20% מההשקעה המתוכננת.
תקרת ההלוואה
לעסקים קטנים ולעסקים בהקמה נקבעה תקרה בסיסית קבועה לגובה ההלוואה. לעסקים עם מחזור גבוה יותר, התקרה מחושבת כ-8% מהמחזור השנתי. לעסקים מייצאים קיים מסלול שבו התקרה עולה ל-12% מהמחזור, אבל הוא כמעט לא רלוונטי לחדרי כושר.
המשמעות המעשית לחדר כושר חדש: אתם תגיעו לתקרה הבסיסית, ולא מעבר לה. לכן חשוב לבדוק מוקדם אם התקרה הזו מכסה את פער המימון שלכם או רק חלק ממנו. על כך נרחיב בפרק הבא.
ערבות, ביטחונות, תקופה וגרייס
כאן נוצר הבלבול הגדול ביותר ברשת: שיעורי ערבות וביטחונות שונים לגמרי מופיעים כאילו הם כלל אחד. ההסבר פשוט. התנאים משתנים לפי מסלול, לפי תקופה ולפי הגוף המלווה. הטבלה מרכזת את הפרמטרים כפי שהם מוכרים לנו במסלולים הנוכחיים, עם ההקשר הנכון לכל נתון:
| פרמטר | מה מקובל | ההקשר החשוב |
|---|---|---|
| שיעור ערבות המדינה | בין 90% ל-60% | תלוי במסלול. נתון של 70% מקורו במסלולים ותיקים יותר. נתון של עד 75% מופיע במסלול כללי עדכני. |
| הון עצמי | 20% מההשקעה המתוכננת | דרישה במסלול הכללי, ורלוונטית במיוחד לעסק בהקמה. |
| ביטחונות | עד 15% מהאשראי המאושר | במסלולים כלליים אצל חלק מהגופים. יש גופים שפוטרים מביטחונות עד התקרה הבסיסית, למעט ערבות אישית. |
| ערבות אישית | נדרשת כמעט תמיד | במסלול הוותיק הלווה ערב לכל הסכום. |
| תקופת החזר | עד 5 שנים | במסלולים הכלליים. במסלולים ייעודיים מסוימים התקופה עשויה להיות ארוכה יותר. |
| תקופת גרייס | עד 6 חודשים | מקסימום במסלולים הכלליים. קריטית לחדר כושר בחודשי ההרצה. |
| תקרת הלוואה | תקרה בסיסית, או 8% מהמחזור | הגבוה מביניהם. ליצואנים: 12%. |
איך נבחן חדר כושר בלי היסטוריה
חדר כושר הוא עסק מבוסס מנויים, וזה יתרון שכדאי לנצל. מודל הכנסות חוזר הוא צפוי יותר מעסק שתלוי בעסקאות חד-פעמיות, אבל רק אם מציגים אותו נכון. ועדה מקצועית תחפש שלושה דברים: קצב גיוס מנויים ריאלי בחודשים הראשונים, הנחת נטישה סבירה ולא אפסית, ותמהיל הכנסות שאינו נשען רק על מנוי חודשי, כמו אימונים אישיים, סדנאות ומרכזי רווח משלימים. תחזית שמראה גידול לינארי וחלק ללא נטישה מזוהה מיד כלא אמינה.
כמה עולה לפתוח חדר כושר וכמה מזה אפשר לממן
אני לא נותן כאן מספרים, ובכוונה. עלות הקמה של חדר כושר משתנה בטווח רחב מאוד לפי גודל, מיקום, מצב הנכס, קונספט ורמת הגימור. מספר כללי שאינו מבוסס על הנכס שלכם עלול להטעות. מה שכן אפשר לעשות הוא למפות את רכיבי העלות ולהבין איפה ההלוואה נכנסת. הרחבה על רכיבי העלות תמצאו במדריך עלות פתיחת חדר כושר.
רכיבי ההשקעה (CAPEX)
- ציוד: ציוד קרדיו, מכונות כוח, משקולות חופשיות ואביזרים. המחיר תלוי במותג, ברמת העמידות המסחרית, בבחירה בין חדש למשומש ובתנאי האחריות והשירות.
- התאמות ופיתוח: ריצוף מתאים לעומסים ולבידוד רעידות, מיזוג ואוורור, חשמל, אקוסטיקה, מלתחות ומקלחות, תאורה ומיתוג. כאן נמצאות רוב חריגות התקציב שאני פוגש, בעיקר בנכסים שלא נבנו מלכתחילה לשימוש כזה.
- שכירות ופיקדונות: דמי שכירות לתקופת ההתאמות, ערבויות לבעל הנכס ודמי תיווך.
- רישוי, בטיחות וביטוח: רישיון עסק, דרישות כיבוי אש ונגישות, ביטוחים, וציוד בטיחות שהחוק מחייב בחדרי כושר, כמו ערכת עזרה ראשונה ודפיברילטור. נכס שאינו עומד בדרישות הרישוי עלול לגרור התאמות יקרות ועיכוב בפתיחה, ושניהם פוגעים ישירות בתזרים ובהחזרי ההלוואה.
- מערכות ושיווק טרום פתיחה: תוכנת ניהול ובקרת כניסה, אתר, וקמפיין גיוס מנויים לפני הפתיחה.
הון חוזר לחודשים הראשונים
זה הרכיב שהכי הרבה יזמים שוכחים, והוא שמפיל עסקים שכבר פתחו. חדר כושר לא מגיע לתפוסה מלאה ביום הראשון. בחודשי ההרצה ההוצאות הקבועות (שכירות, שכר, חשמל, תחזוקה) רצות במלואן, וההכנסות עדיין נבנות. בתוכנית מקצועית אנחנו מתקצבים הון חוזר שמכסה את פער התזרים עד לנקודת האיזון, וגם מרווח ביטחון למקרה שהגיוס איטי מהמתוכנן.
כאן נכנסת תקופת הגרייס של עד 6 חודשים. אם מתזמנים אותה נכון, היא מקלה מאוד על חודשי ההרצה. אם לא, ההחזר הראשון מגיע בדיוק כשהקופה הכי ריקה.
בניית מבנה המימון
התרגיל הנכון לא מתחיל ב"כמה אפשר לקבל". הוא מתחיל ב"כמה צריך, וממה זה מורכב". סדר הפעולות שאני ממליץ עליו:
- חשבו את סך ההשקעה: CAPEX, הון חוזר ומרווח ביטחון לבלתי צפוי.
- הפרישו לפחות 20% כהון עצמי. זו דרישת סף במסלול הכללי, ובפועל גם מסר לוועדה שאתם שותפים לסיכון.
- קבעו כמה מהיתרה תכוסה בהלוואה בערבות מדינה, עד התקרה הבסיסית.
- אם נשאר פער, תכננו מקור משלים: ליסינג או מימון ציוד, שותף, או הלוואה נוספת. אל תשאירו את הפער "לטיפול בהמשך".
בחדר כושר בגודל בינוני ומעלה, ההלוואה בערבות מדינה תכסה לעיתים קרובות רק חלק מההשקעה. מי שמגלה את זה רק אחרי שחתם על חוזה שכירות נמצא בבעיה.
החזר ההלוואה ונקודת האיזון במונחי מנויים
במקום להסתכל על ההחזר החודשי כמספר מופשט, תרגמו אותו למנויים. ההחזר הוא הוצאה קבועה לכל דבר, ויש לכלול אותו בחישוב נקודת האיזון:
מספר מנויים לנקודת איזון = (הוצאות קבועות חודשיות + החזר הלוואה חודשי) ÷ התרומה החודשית הממוצעת למנוי
התרומה למנוי היא ההכנסה הממוצעת ממנוי בניכוי העלויות המשתנות שהוא מייצר. החישוב הזה עונה על השאלה האמיתית: כמה מנויים פעילים אתם צריכים רק כדי לעמוד בהחזר. אם המספר גבוה מהקיבולת הריאלית של המתקן, או מהביקוש שמצאתם בבדיקת ההיתכנות, ההלוואה גדולה מדי או שהמודל לא עובד.
עוד נקודה: בתקופה של 5 שנים, כשחלק ממנה הוא גרייס, ההחזרים לאחר הגרייס יכולים להיות גבוהים יותר. בדקו מול הגוף המלווה איך בדיוק נבנה לוח הסילוקין, ושלבו אותו בתחזית התזרים חודש אחר חודש.
מסמכים נדרשים להגשה
תיק מסודר מקצר את הטיפול ומשדר רצינות. תיק חסר הוא הסיבה הנפוצה ביותר לעיכובים. הרשימה שלהלן מבוססת על מה שאנחנו מכינים עם לקוחות בפועל. גופים שונים עשויים לבקש תוספות.
| מסמך | עסק בהקמה | עסק קיים |
|---|---|---|
| תוכנית עסקית מלאה | חובה, ליבת התיק | נדרשת, בעיקר להרחבה או לשדרוג |
| תחזית תזרים מזומנים חודשית | חובה, לפחות לתקופת ההלוואה | חובה |
| הצעות מחיר לציוד ולעבודות | חובה, רצוי מכמה ספקים | חובה לרכיבי ההשקעה החדשים |
| חוזה שכירות או טיוטה מתקדמת | חובה | חובה |
| אסמכתאות להון עצמי | חובה | לפי המסלול |
| תעודות זהות של הבעלים | חובה | חובה |
| תעודת עוסק או תעודת התאגדות | חובה | חובה |
| אישורי ניהול ספרים וניכוי מס במקור | לפי שלב הרישום | חובה |
| דוחות כספיים מבוקרים | לא רלוונטי | חובה, לרוב לשנתיים אחרונות |
| מאזן בוחן עדכני ודוחות מע"מ | לא רלוונטי | חובה |
| דפי חשבון בנק | חשבון פרטי של היזם | חשבון העסק |
| קורות חיים וניסיון מקצועי של היזם | מומלץ מאוד | מומלץ |
מה הוועדה בוחנת בפועל
- סבירות ההנחות: קצב גיוס, מחיר מנוי, נטישה וקיבולת. האם הם תואמים את גודל המתקן ואת השוק המקומי?
- יכולת ההחזר: האם התזרים החזוי מכסה את ההחזר החודשי עם מרווח, גם בתרחיש שמרני?
- שלמות התקציב: האם כל רכיבי ההשקעה מגובים בהצעות מחיר, והאם נכלל הון חוזר?
- מחויבות היזם: הון עצמי, ניסיון בענף או צוות מנוסה, והתחייבויות שכבר נחתמו.
- התאמת הנכס: חוזה שכירות לתקופה שמכסה לפחות את תקופת ההלוואה, וייעוד שמאפשר רישוי.
תחזית התזרים היא המסמך שמחבר את כל השאר. מודל פיננסי טוב מראה חודש אחר חודש איך הכסף נכנס ויוצא, מתי מגיעים לנקודת האיזון ומה קורה בתרחיש פסימי. בניית מודל כזה, מותאם לחדר כושר, היא חלק מהשירות שלנו בשלב בדיקת ההיתכנות.
תהליך ההגשה צעד אחר צעד
- בדיקה עצמית מוקדמת: ודאו שאין חוב לא מוסדר לרשויות המס, בדקו את מצב האשראי האישי שלכם, ואמתו שההון העצמי זמין ומתועד.
- גיבוש התקציב ותחזית התזרים: לפני כל פנייה לגוף מלווה. בלי זה אי אפשר לדעת כמה לבקש.
- איסוף הצעות מחיר והתקדמות בחוזה השכירות: בלי נכס מוגדר ובלי תקציב מגובה, הבקשה תיתקע.
- בחירת גוף מלווה: בנק או גוף חוץ-בנקאי. השוו קצב טיפול, דרישת ביטחונות, עמלות נלוות ושירות.
- הגשת הבקשה והתיק: הגוף המלווה בודק את הבקשה ומעביר אותה לוועדת הקרן.
- שאלות הבהרה: כמעט תמיד יהיו. תשובה מהירה ומבוססת מקצרת את התהליך.
- אישור, חתימה והעמדת האשראי: כולל חתימה על הערבות האישית ועל מסמכי הביטחונות.
בנק או גוף חוץ-בנקאי
אין תשובה אחת. בנק שבו אתם כבר מנהלים חשבון מכיר את ההתנהלות שלכם, וזה יתרון לעסק קיים. גופים חוץ-בנקאיים מציעים לעיתים תהליך גמיש ומהיר יותר. ההמלצה שלי: אל תגישו לגוף אחד בלי השוואה, ואל תגישו במקביל לגופים רבים בלי סדר, כי פניות מרובות עלולות להשאיר רושם לא טוב.
ועדת הקרן ולוחות זמנים
משך התהליך תלוי בעיקר בשני גורמים: מוכנות התיק ועומס הטיפול אצל הגוף המלווה. תיק שלם עם תחזית מבוססת עובר מהר בהרבה מתיק שנבנה תוך כדי שאלות הבהרה. תכננו את לוח הזמנים כך שהאשראי יאושר לפני ההתחייבויות הגדולות: תחילת העבודות, הזמנת הציוד ותשלומי השכירות המלאים.
עמלות
מעבר לריבית קיימות עמלות: עמלת ערבות שמועברת למדינה ונגזרת כאחוז מסכום ההלוואה, ולעיתים גם עמלות טיפול ופתיחת תיק אצל הגוף המלווה. בקשו פירוט מלא של כל העלויות לפני החתימה, והכניסו אותן לתחזית התזרים. לחישוב מותאם לפרויקט שלכם פנו אלינו.
טעויות נפוצות שגורמות לדחייה או לבעיות בהמשך
הפרק הזה מבוסס על ניסיון מצטבר בליווי פרויקטים, לא על כללי הקרן. חלק מהנקודות הן דרישות סף, וחלקן המלצות מקצועיות. אני מציין בכל סעיף מה מהן.
תחזית הכנסות מנופחת
זו הטעות הנפוצה ביותר. יזם מניח תפוסה גבוהה כבר בחודש השלישי, נטישה אפסית ומחיר מנוי של מתחרה פרימיום. ועדה מנוסה מזהה את זה מיד, ואם התוכנית בכל זאת עוברת, המציאות תתפוס אתכם בהחזרים. התיקון: בנו שלושה תרחישים (שמרני, בסיסי ואופטימי), והראו שגם בתרחיש השמרני אתם עומדים בהחזר. זו המלצה מקצועית, וגם הדרך הבטוחה ביותר לשכנע.
חוב לרשויות המס ודירוג אשראי
חוב לא מוסדר לרשויות המס הוא תנאי פסילה, לא שיקול. גם היסטוריית אשראי אישית בעייתית פוגעת משמעותית בסיכויים, כי בעסק בהקמה היזם הוא התיק. התיקון: הסדירו חובות לפני ההגשה ובדקו מראש את מצב האשראי שלכם.
חוזה שכירות קצר
חוזה שכירות קצר מתקופת ההלוואה מעלה שאלה פשוטה: מה קורה אם בעל הנכס לא מאריך? ההשקעה בהתאמות ובציוד הקבוע נשארת בנכס. התיקון: נהלו משא ומתן על תקופה ראשונית ואופציות הארכה שמכסות לפחות את תקופת ההלוואה. בדקו לפני החתימה שייעוד הנכס מאפשר רישוי לחדר כושר. זו המלצה מקצועית חשובה.
לקיחת הסכום המקסימלי ללא צורך
"אם כבר נותנים, ניקח הכול" היא חשיבה שעולה ביוקר. כל שקל נוסף מגדיל את ההחזר החודשי ואת מספר המנויים שנדרש רק כדי לעמוד בו. התיקון: בקשו סכום שנגזר מהתקציב ומהתזרים, כולל מרווח ביטחון סביר, ולא מהתקרה.
אי-הבנה של הערבות האישית
יזמים רבים חותמים מתוך הנחה שהמדינה "מכסה". היא לא מכסה אתכם. אם ההלוואה לא תוחזר, הגוף המלווה יפעל לגבייה, והערבות האישית שלכם נשארת בתוקף. התיקון: לפני החתימה התייעצו עם עורך דין ורואה חשבון, הבינו את היקף החשיפה האישית, וקבלו החלטה מושכלת.
תקציב בלי רכיב רישוי ובטיחות
יזמים מתקצבים ציוד ועיצוב ושוכחים את דרישות הרישוי, כיבוי האש, הנגישות וציוד הבטיחות שהחוק מחייב. התוצאה היא חריגה מהתקציב ועיכוב בפתיחה, בדיוק כשההחזרים מתחילים. התיקון: בדיקת התאמת נכס לרישוי לפני חתימה, וסעיף ייעודי בתקציב.
חלופות להלוואה בערבות מדינה
הלוואה בערבות מדינה היא כלי מצוין, אבל לא היחיד. ברוב הפרויקטים שאנחנו מלווים, מבנה המימון משלב כמה מקורות.
- הלוואה בנקאית רגילה: רלוונטית בעיקר לעסק קיים עם היסטוריה טובה או ליזם עם ביטחונות. היא מתאימה כשצריך סכום גבוה מהתקרה, או כשרוצים להימנע מתהליך הוועדה.
- מימון ציוד וליסינג: מתאים לחדרי כושר כי הציוד הוא רכיב השקעה גדול ומוגדר. הציוד עצמו משמש בטוחה, וההון העצמי וההלוואה מתפנים להתאמות ולהון חוזר. חשוב לבדוק את סך העלות לאורך התקופה ואת תנאי השירות והאחריות.
- שותפים ומשקיעים: מגדילים את ההון העצמי ומשפרים את הסיכוי לאישור ההלוואה, במחיר של ויתור על חלק מהבעלות. מתאים במיוחד לפרויקטים גדולים כמו קאנטרי קלאב או מתחם פאדל.
- קרנות וגופים חוץ-בנקאיים מחוץ למסלול הממשלתי: זמינים ומהירים יותר, אבל לרוב בתנאים יקרים יותר. מתאימים כגישור קצר, לא כבסיס המימון.
הכלל המנחה שלי: מממנים כל רכיב במקור שמתאים לו. ציוד בליסינג, התאמות בהון עצמי ובהלוואה, הון חוזר בהלוואה עם גרייס. כך לא נאלצים לממן הוצאה קצרת טווח בכסף יקר וארוך טווח, או להפך. לניהול מסודר של התקציב לאורך הפרויקט, ראו המדריך לניהול תקציב בפרויקטי ספורט.
הערך המוסף של אולימפוס
ב-33 השנים שבהן אני מלווה פרויקטים בענף הכושר והספורט ראיתי פרויקטים שהצליחו ופרויקטים שנתקעו. ההבדל כמעט אף פעם לא היה ברעיון. הוא היה בהכנה. אנחנו לא מתווכי אשראי ולא מגישים בקשות בשמכם. אנחנו מכינים אתכם כך שהתיק שלכם יעמוד בבדיקה, והעסק יעמוד בהחזרים:
- בדיקת היתכנות כלכלית, אדריכלית-פונקציונלית ותפעולית של הנכס והשוק.
- מודל פיננסי ותחזית תזרים חודשית בשלושה תרחישים, בנויים על נתוני ענף אמיתיים.
- תקציב הקמה מפורט עם הצעות מחיר מגובות, כולל רישוי, בטיחות והון חוזר.
- תכנון, ניהול ופיקוח הקמה, כדי שהתקציב שאושר הוא התקציב שבאמת יוצא.
שאלות ותשובות
האם אפשר לקבל הלוואה בערבות מדינה לפתיחת חדר כושר חדש?
כן. הקרן פתוחה גם לעסקים בשלב ההקמה. בעסק חדש הבדיקה מתבססת על התוכנית העסקית, על תחזית התזרים, על ההון העצמי ועל ניסיון היזם.
מה הסכום המקסימלי של הלוואה בערבות מדינה?
לעסקים קטנים ולעסקים בהקמה נקבעה תקרה בסיסית קבועה. לעסקים עם מחזור גבוה יותר התקרה היא 8% מהמחזור השנתי, ולעסקים מייצאים 12%. חדר כושר חדש יגיע לתקרה הבסיסית.
כמה הון עצמי צריך לעסק בהקמה?
במסלול הכללי נדרש הון עצמי של 20% מההשקעה המתוכננת, עם אסמכתאות לזמינותו.
האם צריך ערבות אישית?
כמעט תמיד כן. גם גופים שמציעים פטור מביטחונות דורשים בדרך כלל ערבות אישית של הבעלים.
מה הריבית וכמה עולה העמלה?
הריבית נקבעת על ידי הגוף המלווה ומשתנה לפי מסלול ולפי פרופיל הסיכון שלכם. נוסף עליה יש עמלת ערבות שמועברת למדינה, ולעיתים גם עמלות טיפול. בקשו פירוט מלא בכתב לפני החתימה.
אילו מסמכים צריך להגיש?
תוכנית עסקית, תחזית תזרים, הצעות מחיר, חוזה שכירות, אסמכתאות להון עצמי, תעודות זהות ומסמכי רישום העסק. עסק קיים מגיש גם דוחות כספיים, דוחות מע"מ ודפי חשבון. הרשימה המלאה מופיעה בטבלה למעלה.
כמה זמן לוקח לקבל אישור?
זה תלוי בעיקר במוכנות התיק ובעומס אצל הגוף המלווה. תיק שלם ומבוסס מקצר את התהליך משמעותית. תכננו כך שהאישור יגיע לפני ההתחייבויות הגדולות.
האם אפשר לממן ציוד לחדר כושר?
כן. ציוד הוא רכיב השקעה לגיטימי במסגרת ההלוואה. לעיתים נכון יותר לממן אותו בליסינג ולהשאיר את ההלוואה להתאמות ולהון החוזר.
מה קורה אם החדר כושר לא מצליח ואי אפשר להחזיר את ההלוואה?
ערבות המדינה מגנה על הגוף המלווה, לא עליכם. החוב נשאר, והגוף המלווה יפעל לגבייה, כולל מימוש הערבות האישית. לכן חשוב לבנות תחזית שמרנית ולהתייעץ עם יועץ משפטי ופיננסי לפני החתימה.
איפה כדאי להגיש: בנק או גוף חוץ-בנקאי?
עסק קיים נהנה לרוב מהגשה בבנק שמכיר אותו. גופים חוץ-בנקאיים עשויים להיות גמישים ומהירים יותר. השוו תנאים, ביטחונות, עמלות וקצב טיפול לפני שאתם בוחרים.
אם אתם בשלב שבו המימון הוא השאלה הפתוחה האחרונה, או הראשונה, זה הזמן הנכון לבנות את התמונה הכלכלית המלאה. נשמח לשבת איתכם לשיחת ייעוץ ראשונית, לבחון את הנכס, את התקציב ואת מבנה המימון, ולבנות יחד מודל פיננסי ותזרים שמחזיקים מעמד גם מול ועדה וגם מול המציאות. לפרטים נוספים על השירותים שלנו בקרו באתר אולימפוס פתרונות בריאות.
 תגיות: הלוואה בערבות מדינה · מימון חדר כושר · פתיחת חדר כושר · קרן לעסקים קטנים · תוכנית עסקית לחדר כושר · תזרים מזומנים · הקמת סטודיו · אולימפוס פתרונות בריאות